

Por Francisco Tramujas
Houve um tempo em que a Copa do Mundo no Brasil tinha um endereço fixo: a TV Globo. A associação era tão natural quanto cinema e pipoca ou cerveja e o verão. A emissora não apenas transmitia os jogos – ela era a proprietária simbólica do evento no imaginário popular. Era um ativo intangível construído em décadas.
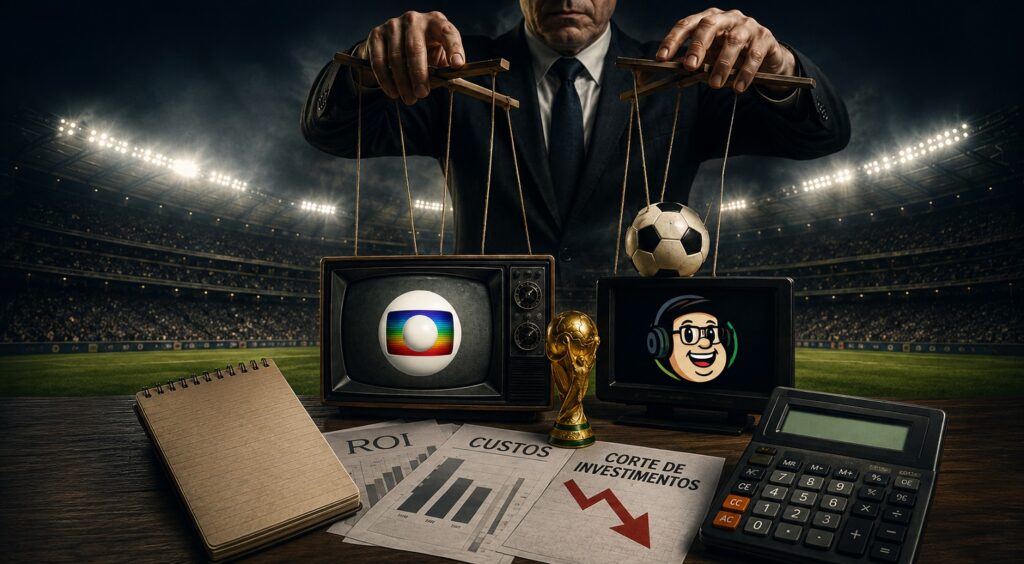
Mas o mercado, senhoras e senhores, não perdoa a estagnação. E a decisão da Globo de abrir mão da exclusividade dos direitos da Copa de 2026, economizando cerca de US$ 50 milhões por ano, tornou-se um dos maiores casos de miopia estratégica da história recente do entretenimento brasileiro.
Este artigo não é sobre futebol. É sobre uma lógica perigosa que assola conselhos de administração mundo afora: a de que custo e despesa são a mesma coisa. É uma análise sobre o que acontece quando o financeiro passa a comandar a estratégia, e a empresa começa a economizar justamente naquilo que deveria proteger.
- A Economia que Saiu Cara: A Decisão da Globo
Durante a pandemia, em um movimento aparentemente racional de contenção de custos, a Globo renegociou com a FIFA o contrato para a transmissão exclusiva dos jogos das Copas de 2022 e 2026. O que tinha um custo anual estimado de US$90 milhões por anos para US$40 milhões.
No Excel, uma vitória do departamento financeiro da Globo. Uma economia de US$ 50 milhões anuais que faria qualquer CFO comemorar.
O problema, porém, é que a Copa do Mundo não era apenas uma despesa de transmissão no balanço. Ela era um ativo estratégico. A exclusividade funcionava como uma barreira de entrada impenetrável para concorrentes. Enquanto a Globo detinha os direitos totais, ninguém conseguia sequer disputar a atenção do público brasileiro durante o maior evento esportivo do planeta.
A decisão de Manuel Belmar até então CFO da Globo, que custou seu cargo, abriu uma brecha irreparável. A FIFA, desgastada com a tentativa de renegociação, vendeu o pacote completo para a LiveMode, dona da CazéTV, que sublicenciou parte para o SBT e a N Sports.
Os números da hecatombe: O Ibope mostrou uma queda brutal. Na TV aberta, a fatia da Globo caiu de 98% (2022) para 82% (2026). Na TV fechada, o SporTV foi de 22% para 15%. Enquanto isso, a CazéTV, que em 2022 era um experimento digital, alcançou 44% de participação na audiência. A CazéTV empatou com o SBT e deixou o SporTV para trás.
- A Lógica do Custo de Oportunidade Estratégico
Para entender a gravidade do erro da Globo, precisamos recorrer ao que chamo de Custo de Oportunidade Estratégico. Não basta avaliar o retorno absoluto de uma decisão. É preciso avaliar o que estamos deixando de construir, proteger ou capturar ao escolher uma alternativa.
Existe uma frase que deveria estar escrita na parede de toda sala de conselho:
“Nem todo custo é despesa. Alguns custos são investimentos em vantagem competitiva”.
E existe outra, ainda mais importante:
“O CFO deve perguntar quanto custa. O estrategista precisa perguntar quanto vale”.
Quando essas duas perguntas são confundidas, a empresa pode apresentar um excelente resultado financeiro enquanto destrói, silenciosamente, o próprio futuro.
A Globo economizou US$ 50 milhões por ano, mas qual foi o custo de oportunidade?
- Perda de Audiência e Dados: A audiência massiva gerava dados valiosos sobre o comportamento do consumidor. Perdeu-se a capacidade de capturar esses dados exclusivamente.
- Brand Equity Dilapidado: Durante décadas, a Globo era a “Copa do Mundo”. A associação mental era automática. Ao dividir o protagonismo, a emissora permitiu que a CazéTV construísse sua própria associação com o evento. “Brand equity” é um ativo intangível que não aparece no DRE, mas tem valor imenso.
- A Criação de um Concorrente: A CazéTV não comprou apenas jogos. Ela comprou todos as 104 partidas e as usou como um laboratório para aprender, construir comunidade, testar linguagens e monetizar. Em 2022, eles aprenderam. Em 2026, chegaram competitivos. A Globo não apenas perdeu audiência; financiou (indiretamente) a experiência de seu concorrente ao deixar o campo aberto.
- Posicionamento e Mentalidade: Durante décadas, quando o brasileiro pensava em Copa, a Globo praticamente não precisava disputar essa posição. Ela já estava lá. Isso é vantagem competitiva. Isso é ativo intangível. E ativos intangíveis raramente aparecem corretamente no DRE.
- O Problema de Colocar a Estratégia nas Mãos de Quem Enxerga Somente o DRE
Não estou dizendo que o financeiro não deve participar da estratégia. Muito pelo contrário. Uma empresa sem disciplina financeira morre. Mas uma empresa administrada exclusivamente pela lógica financeira pode morrer economizando até a própria capacidade de competir.
O CFO precisa perguntar: “Quanto custa?”, mas alguém precisa perguntar: “Quanto vale?”.
O CFO precisa perguntar: “Qual será o impacto no EBITDA?”, mas alguém precisa perguntar: “Qual será o impacto no market share?”.
O CFO precisa perguntar: “Qual é o retorno deste investimento?”, mas alguém precisa perguntar: “Qual é o custo de não fazer?”.
Porque existem decisões cujo retorno financeiro não aparece no primeiro ano, contudo a ausência aparece durante os dez anos seguintes.
- O Eco da História: Lições de Sony, Kodak, Nokia e Blockbuster
A história está repleta de gigantes que tropeçaram na mesma pedra. A armadilha é sempre a mesma: proteger o presente lucrativo às custas do futuro inevitável.
Sony: A Batalha Interna contra o Futuro
A Sony criou o Walkman e revolucionou a música portátil. A empresa tinha praticamente tudo para dominar a revolução da música digital: marca, tecnologia, conteúdo (Sony Music), eletrônicos, distribuição e relacionamento com consumidores.
O que aconteceu? Conflito interno. A divisão de música via a divisão de eletrônicos como uma ameaça, pois a música digital canibalizaria as vendas de CDs. A empresa insistiu em um formato proprietário (ATRAC) em vez do MP3, limitando seu apelo. Enquanto a Sony se debatia em silos internos, Steve Jobs subiu ao palco e apresentou o iPod.
Depois veio o smartphone. Sony Ericsson chegou a vender 103 milhões de celulares em 2007 e registrar lucro de aproximadamente US$15 bilhões. Mas o iPhone, Android e Samsung mudaram completamente a lógica competitiva. Quando a Sony comprou a participação da Ericsson em 2012, Apple e Samsung já haviam estabelecido posições muito fortes.
A ironia é que a empresa tinha tecnologia, marca, distribuição e conteúdo. O que faltou foi velocidade estratégica. A empresa não perdeu porque não tinha dinheiro para investir. Perdeu porque não conseguiu decidir onde deveria colocar o dinheiro antes que o mercado mudasse.
Hoje, a Sony é muito mais forte em entretenimento, games, música, cinema e sensores de imagem do que em eletrônicos de consumo. É uma excelente empresa. Mas não recuperou a posição dominante que teve em várias categorias. Ela mudou de jogo porque perdeu alguns dos jogos anteriores.
Kodak: O Monopólio que Cegou a Visão
Kodak é o caso clássico de inovação que destrói o inovador. A empresa criou a primeira câmera digital ainda na década de 1970. Ela viu o futuro.
O problema é que o futuro ameaçava seu presente. O filme fotográfico tinha margens extraordinárias. A fotografia digital ameaçava exatamente esse modelo.
Quanto mais a Kodak protegia o filme, mais dinheiro ganhava no curto prazo. Quanto mais dinheiro ganhava no curto prazo, maior era o incentivo para proteger o modelo existente. E quanto mais protegia o modelo existente, menos preparada ficava para a mudança.
A Kodak entrou em recuperação judicial em 2012. A receita teria caído cerca de 90% entre 2007 e 2024. Hoje continua existindo, mas como uma empresa muito menor e completamente diferente.
A concorrente Fujifilm fez o contrário. Diversificou. Reaproveitou competências. Entrou em novos mercados. Transformou química, materiais e tecnologia de imagem em novas fontes de receita. A Kodak protegeu demais o passado. A Fujifilm comprou o futuro.
Nokia: A Complacência do Líder
Com mais de 50% do mercado global de smartphones, a Nokia era a dona do mundo. Em 2007, a receita líquida total foi de €$51 bilhões de euros. A liderança era tão absoluta que gerou uma mistura fatal de complacência, arrogância e ignorância.
Quando o iPhone foi lançado, a Nokia subestimou a ameaça. Achavam que a Apple e o Android não seriam capazes de desafiar seu domínio. Eles esqueceram que o mercado de celulares havia deixado de ser sobre hardware e passado a ser sobre software, ecossistema e experiência.
Mais interessante ainda é que estudos sobre o caso apontam justamente para o aumento da pressão por redução de custos como um dos elementos que prejudicaram a estratégia de diferenciação da companhia.
É o famoso paradoxo: quando a empresa começa a perder competitividade, ela corta custos para recuperar margem; ao cortar custos, reduz capacidade de inovação; ao reduzir inovação, perde mais competitividade; então precisa cortar ainda mais custos. Um círculo vicioso.
A Nokia chegou a perder aproximadamente 90% do valor de mercado em poucos anos e vendeu sua divisão de celulares para a Microsoft em 2014. Em 2026, a Nokia continua sendo uma empresa relevante de infraestrutura de telecomunicações e conseguiu se reinventar — inclusive atraindo um investimento estratégico de US$ 1 bilhão da Nvidia. Mas nunca recuperou o domínio que tinha no mercado de celulares.
Blockbuster: O Lucro que Virou Armadilha
Em 2000, a Netflix, então uma pequena startup de aluguel de DVDs pelo correio com dívidas de US$ 50 milhões, ofereceu-se para ser vendia a Blockbuster por US$ 50 milhões.
A Blockbuster, com suas 9.000 lojas e receita de US$ 6 bilhões, riu da ideia. O CEO achou que streaming e DVDs pelo correio eram um “nicho” irrelevante.
A Blockbuster estava confiante em seu modelo de negócios, que gerava cerca de US$ 800 milhões anuais em multas por atraso. Financeiramente, era ótimo. Para o consumidor, era péssimo.
A Netflix ameaçava justamente o modelo que fazia a Blockbuster ganhar dinheiro. A empresa tinha um conflito: quanto mais defendesse o modelo atual, mais sabotava o modelo futuro. É exatamente esse tipo de conflito que um conselho estratégico precisa enxergar.
- O “Casamento Vermelho”: A Demissão de Manuel Belmar
A demissão de Manuel Belmar – ex-CFO da Rede Globo – na última quinta-feira, 3 de setembro de 2026, é o ponto central que confirma a tese deste artigo: a miopia estratégica tem um preço, e ele pode ser muito maior do que a economia imediata no balanço.
Belmar era um executivo de longa data na Globo, na empresa desde 2003, e chegou a ser cotado para a presidência do grupo. Em 2025, foi eleito Executivo do Ano pelo Instituto Brasileiro de Executivos de Finanças. Mas sua trajetória de sucesso foi encerrada por uma única decisão que, sob a ótica financeira, parecia brilhante.
A demissão não foi um fato isolado. A emissora anunciou a maior reformulação em sua direção na década, com a saída de três executivos num movimento internamente apelidado de “Casamento Vermelho”. Além de Belmar, caíram:
- Manuel Falcão (Diretor de Marca e Comunicação), por degradação da imagem da marca e excesso de gastos com influenciadores.
- Pedro Garcia (Gestor de Direitos Esportivos), que comprou a narrativa de Belmar e também recusou a compra integral dos direitos.
O motivo foi a rejeição de uma oferta da FIFA, no segundo semestre de 2025, para que a Globo comprasse o pacote completo de 104 jogos da Copa de 2026. A decisão foi tomada sob a justificativa de que tantas partidas causariam uma “overdose” e cansariam o público. Tratava-se de uma lógica financeira: por que gastar mais se 50 jogos já garantiriam boa audiência?
O erro de cálculo veio com os números. Enquanto a CazéTV conquistava uma fatia de 44% da audiência na TV aberta, a Globo perdia terreno. A emissora precisou admitir publicamente que errou. A lógica da “overdose” se mostrou catastrófica: quem não vê os jogos no Mundial não se cansa, apenas troca de canal.
O que torna o caso particularmente emblemático é a própria visão que Belmar defendia. Em entrevistas, ele afirmava:
“O que não muda com o tempo é essa grandeza da conexão com o consumidor. […] a alma mesmo é o conteúdo, é o que mais importa para a gente”.
Uma declaração que, em retrospecto, soa como um epitáfio. Ele entendia a importância do conteúdo, mas permitiu que a régua financeira guiasse a decisão final, abrindo mão da exclusividade — a ferramenta que garantia a conexão com o consumidor.
Nos bastidores, havia quem dissesse que ele “merecia justa causa” pelo erro e que sua saída “demorou bastante”. O executivo já vinha sofrendo desgaste nos últimos anos, com diversas fontes da empresa apontando seu envolvimento em decisões equivocadas que minaram a imagem da emissora. Sua postura de arrogância e a sensação de que os executivos da Globo estavam “isolados da realidade” contribuíram para sua queda.
- A CazéTV: O Concorrente que a Globo Alavancou
A CazéTV não “ganhou” a Copa. A Globo a entregou.
O que torna o caso particularmente perigoso é que a CazéTV não ganhou apenas audiência. Ganhou experiência. Em 2022, a CazéTV aprendeu:
- Aprendeu como transmitir.
- Aprendeu como conversar.
- Aprendeu como monetizar.
- Aprendeu como criar comunidade.
- Aprendeu como usar influenciadores.
- Aprendeu como transformar transmissão em entretenimento.
Enquanto isso, a Globo continuava sendo excelente naquilo que sempre fez. Só que o mercado estava mudando. A CazéTV transformou a Copa de 2022 em laboratório. E chegou em 2026 com quatro anos de aprendizado acumulado.
Isso é vantagem competitiva baseada em experiência. E experiência não se compra no balanço. Constrói-se.
- O Mais Perigoso: A Empresa Pode Estar Certa Financeiramente e Errada Estrategicamente
Esse é o ponto que eu gostaria que todo empresário, CEO e conselheiro tirasse desse caso.
Uma decisão pode ser: financeiramente correta e estrategicamente errada.
Essa talvez seja uma das decisões mais perigosas que existem. Porque ninguém percebe imediatamente. O EBITDA melhora. O custo cai. O relatório trimestral fica bonito. O acionista gosta. O bônus do executivo aparece. E todo mundo comemora.
Só que, cinco anos depois, alguém pergunta: “Como nosso concorrente ficou tão grande?”. E ninguém percebe que ele cresceu justamente no espaço que nós decidimos abandonar.
- O que o DRE Não Mostra
Esta é uma das minhas críticas mais recorrentes à gestão empresarial excessivamente financeira.
O DRE mostra receita. Custos. Despesas. Margem. EBITDA. Lucro.
Mas ele não mostra diretamente: market share perdido. Não mostra: clientes que começaram a experimentar o concorrente. Não mostra: hábitos que estão mudando. Não mostra: brand equity destruído. Não mostra: barreira de entrada derrubada. Não mostra: dados que você deixou de capturar. Não mostra: comunidade que o concorrente construiu. E, principalmente: não mostra o futuro que você deixou de construir.
- O Verdadeiro Custo da Copa
Por isso, não me interessa saber apenas quanto a Globo economizou. Quero saber quanto custaria reconstruir a posição que ela tinha.
Porque existe uma assimetria brutal. Comprar o direito quando você é líder pode ser caro. Tentar recuperar a liderança depois que o concorrente construiu audiência, marca, comunidade e distribuição pode ser muito mais caro.
É a diferença entre defender uma fortaleza e reconquistar um território. A primeira custa dinheiro. A segunda custa dinheiro, tempo, marketing, inovação e, principalmente, credibilidade.
- A Pergunta que Deveria Ter Sido Feita
Talvez a pergunta na mesa da Globo não devesse ter sido:
“Quanto conseguimos economizar com a FIFA?”
Deveria ter sido:
“Quanto estamos dispostos a pagar para impedir que alguém construa um concorrente dentro do nosso próprio mercado?”
Essa é uma pergunta completamente diferente. E talvez a resposta mudasse a decisão.
Porque os US$ 50 milhões economizados aparecem imediatamente. Mas o custo de oportunidade aparece anos depois. E quando aparece, normalmente é tarde demais.
- A Lição Final: Eficiência não é Estratégia
A história empresarial é cheia de empresas que descobriram isso tarde demais. Kodak descobriu. Nokia descobriu. Blockbuster descobriu. Sony descobriu.
Todas tinham dinheiro. Todas tinham profissionais competentes. Todas tinham marcas fortes. Todas tinham clientes.
Nenhuma acordou de manhã e decidiu: “Vamos perder o mercado”. O que aconteceu foi muito mais perigoso. Elas tomaram decisões perfeitamente defensáveis olhando para o presente. E o mercado puniu aquilo que parecia racional.
Porque estratégia não é administrar o presente. É construir uma posição no futuro.
- Quando o Futuro que se Perdeu
A Globo demitiu o CFO. Mas isso não resolve o problema. A “cabeça rolou”, mas o sistema que permitiu que a estratégia fosse definida pelo olhar míope do DRE provavelmente continua intacto.
A CazéTV não “ganhou” a Copa. A Globo a entregou. A emissora abriu mão de uma fortaleza para economizar o custo de sua manutenção. E, enquanto economizava, permitiu que o concorrente construísse um exército e aprendesse a arte da guerra dentro de seu próprio território.
A Globo economizou aproximadamente US$ 50 milhões por ano. A CazéTV ganhou 104 jogos. Ganhou audiência. Ganhou comunidade. Ganhou dados. Ganhou experiência. Ganhou marca. Ganhou distribuição. Ganhou relevância. E ganhou algo que nenhum balanço financeiro consegue comprar rapidamente: um lugar na cabeça do consumidor.
O perigo mora na eficiência que cega. Uma empresa pode se tornar cada vez mais eficiente, reduzindo custos e melhorando margens, enquanto se torna cada vez menos relevante.
Porque empresas raramente quebram por causa de uma única decisão errada. Elas quebram depois de uma sequência de decisões certas… tomadas para o mundo que já não existe.
“O financeiro protege o caixa. O comercial protege a receita. O marketing protege o mercado. A operação protege a entrega. A estratégia conecta tudo isso ao futuro. Quando uma dessas áreas domina as demais, nasce o desequilíbrio. E quando o financeiro passa a decidir estratégia sozinho, existe um risco particularmente perigoso: a empresa pode ficar cada vez mais eficiente justamente enquanto se torna cada vez menos relevante”.
A história da Globo na Copa de 2026 deve servir de alerta: o DRE mostra onde o dinheiro está indo, mas não mostra onde o futuro está sendo perdido. E, como Kodak, Nokia e Blockbuster descobriram, o futuro tem um jeito engraçado de chegar – e ele não espera a planilha financeira ser atualizada.
