
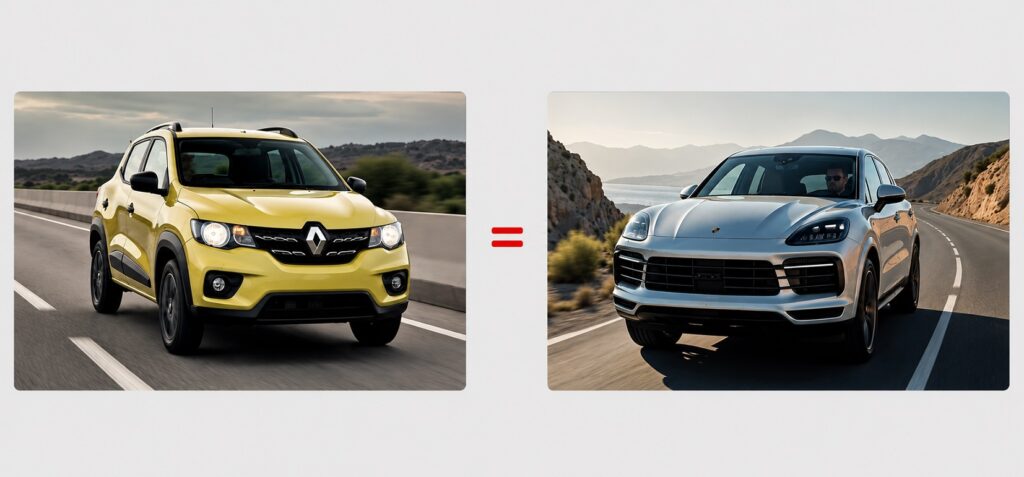

Por que o Brasil cobra 50 salários mínimos por um Kwid e a Alemanha entrega um Porsche? A escolha (perversa) por tributar o consumo em vez da renda
Por Francisco Tramujas
A provocação que viralizou: o que ela realmente revela
Circulou recentemente nas redes sociais uma imagem que, em poucos segundos, expõe o atestado de ineficiência da economia brasileira. De um lado, um trabalhador brasileiro precisa desembolsar o equivalente a 50 salários mínimos para comprar um Renault Kwid – o carro zero-quilômetro mais barato do país (cerca de R$ 80 mil). Do outro, um trabalhador alemão, com o mesmo número de salários mínimos, estaciona na garagem um Porsche Macan, SUV de luxo que custa a partir de € 69.000 (cerca de R$ 370 mil).
A imagem é provocativa – e é exatamente por isso que ela funciona. Mas a pergunta que ela verdadeiramente levanta vai muito além da comparação entre veículos:
Por que países ricos tributam pouco o consumo e muito a renda, enquanto o Brasil faz exatamente o oposto?
A resposta a essa pergunta não apenas explica o preço absurdo de um carro popular no Brasil, mas também revela por que o trabalhador que ganha R$3.000 por mês financia, proporcionalmente, muito mais o Estado do que o executivo que ganha R$300 mil. E mais: mostra que o problema não é técnico, mas escolha política.
O problema não é o tamanho da carga tributária – é o peso sobre os ombros errados
Grande parte do debate público no Brasil gira em torno do tamanho da carga tributária, que é de fato elevada. Em 2024, ela atingiu 33,5% do PIB, patamar próximo ao de países desenvolvidos como Reino Unido (33,5%) e Coreia do Sul (32,0%), e superior ao dos Estados Unidos (27,7%).
Mas o verdadeiro problema não é quanto se arrecada – é quem paga essa conta e como esse peso é distribuído.
Segundo o Estudo da OCDE (2024), o Brasil tem uma das estruturas tributárias mais regressivas do mundo. Enquanto a média da OCDE arrecada 33% da receita total com impostos sobre renda e patrimônio, no Brasil esse número é de apenas 22%. No lado oposto, a tributação sobre bens e serviços (consumo) responde por 48% da arrecadação brasileira, contra uma média de 32% nos países da OCDE.
Traduzindo: no Brasil, o imposto não pergunta quem você é – ele pergunta apenas o que você comprou. E isso penaliza desproporcionalmente quem ganha menos.
A arqueologia da regressividade: números que escancaram a distorção
Estudos recentes aprofundam essa compreensão. Uma pesquisa da Oxfam Brasil revelou que os 10% mais pobres destinam 32% de sua renda ao pagamento de tributos, enquanto os 0,1% mais ricos pagam apenas 10%. Essa diferença não é marginal – é um abismo estrutural.
O fenômeno se agrava quando cruzamos renda, raça e gênero:
- Os 0,15% mais ricos concentram R$ 1,1 trilhão em renda – 14,1% do total nacional. Desses, 81% são homens brancos.
- As mulheres negras lideram 65% dos lares mais pobres – e são elas que suportam a maior carga tributária relativa.
- A tributação sobre consumo incide com mais peso sobre itens essenciais, enquanto serviços – consumidos predominantemente pelos ricos – são subtributados.
O Ministério da Fazenda escancara o paradoxo: o 1% mais rico (renda anual acima de R$ 5,5 milhões) paga 20,6% de imposto efetivo. Já a classe média, que representa cerca de 35% da renda nacional, arca com 42,5% – mais que o dobro da elite econômica.
Ou seja: a progressividade do Imposto de Renda – princípio que deveria garantir que quem ganha mais contribui proporcionalmente mais – se inverte a partir de certo patamar de renda. O sistema é progressivo apenas até cerca de R$ 39 mil mensais; acima disso, quanto maior a renda, menor a alíquota efetiva.
O impacto real na vida das pessoas: um exercício prático
Para entender a profundidade do problema, basta comparar duas famílias reais.
Família A (renda de R$ 4.000/mês):
- Gasta R$ 3.600 (90% da renda) em bens e serviços tributados.
- Com alíquota média efetiva de 28%, paga R$ 1.008 em impostos por mês.
Família B (renda de R$ 80.000/mês):
- Gasta R$ 20.000 (25% da renda) em consumo.
- Sobre esse valor, paga os mesmos 28% – ou seja, R$ 5.600.
Em números absolutos, a família rica paga mais. Mas o que importa é o esforço tributário relativo: a Família A compromete 25,2% de sua renda com impostos sobre consumo; a Família B, apenas 7%.
Esse é o cerne da regressividade: o pobre financia o Estado com um quarto do que ganha; o rico, com menos de um décimo.
O que os países ricos fazem diferente – e por que o Brasil insiste no erro
Países desenvolvidos não aboliram o IVA – a Alemanha cobra 19%, a França 20%, a Dinamarca 25%. A diferença está no equilíbrio da cesta tributária.
Nessas nações, a tributação sobre a renda e o patrimônio é progressiva e tem alíquotas marginais muito mais altas. Enquanto o Brasil estacionou a alíquota máxima do IRPF em 27,5% (sem correção pela inflação desde 1996), países da OCDE aplicam faixas superiores a 40%, 45% e até 55% para os estratos mais elevados.
| País | Alíquota máxima aproximada de IRPF |
| Brasil | 27,5% |
| Alemanha | 45% |
| Reino Unido | 45% (+ adicionais na Escócia) |
| EUA | 37% (federal) + estaduais |
| França | > 45% |
| Dinamarca | > 55% |
A lógica é o princípio da capacidade contributiva: quem tem mais renda e patrimônio contribui proporcionalmente mais. Esse princípio, além de mais justo, é mais eficiente, pois não penaliza o ato de consumir – que é o motor da economia real para a classe trabalhadora.
Pesquisa do Banco Interamericano de Desenvolvimento (BID) mostrou que, em economias com grande setor informal – como a brasileira –, aumentar a progressividade da tributação sobre a renda pode, simultaneamente, reduzir a desigualdade e aumentar o PIB, sem perda de arrecadação. Esse achado derruba o argumento de que tributar mais os ricos prejudica o crescimento.
A tabela do IR: o congelamento que empurra a classe média para o topo
Um dos elementos mais perversos do sistema brasileiro é a defasagem da tabela do Imposto de Renda. Desde 1996, ela não é corrigida pela inflação de forma integral. Estudo do DIEESE mostra que, entre 1996 e 2024, a defasagem acumulada supera os 100%.
Isso significa que:
- Em 1996, a isenção beneficiava quem recebia até 6,55 salários mínimos.
- Em 2025, a isenção chega a apenas 2,47 salários mínimos (a isenção de imposto para quem ganha até 5 mil reais pretende corrigir isso).
O resultado: trabalhadores que antes estavam isentos foram empurrados para a condição de contribuintes – o chamado “abono de pobreza”. Quem recebe um aumento real vê esse ganho ser consumido pelo imposto, já que a tabela não acompanha a inflação.
A Lei Complementar nº 214/2025 ampliou a isenção para rendimentos de até R$5.000, retirando 15 a 16 milhões de brasileiros da obrigação de declarar IRPF. Para compensar, criou uma alíquota mínima efetiva de R$600 mil – cerca de US$120 mil -, com a alíquotas progressivas que cheguem a R$1,2 milhão.
Embora seja um avanço, o mecanismo é limitado: incide apenas sobre lucros distribuídos – não sobre o estoque de riqueza acumulado – e permite que altos contribuintes antecipem a distribuição de lucros acumulados até 2025 para escapar da tributação, reduzindo o impacto redistributivo imediato.
A reforma do consumo: avanços e limites da EC 132/2023
A Emenda Constitucional 132/2023 concentrou-se na tributação do consumo. Seus benefícios esperados são:
- Fim da cumulatividade: tributos incidem apenas sobre o valor agregado, evitando o “efeito cascata”.
- IVA Dual (IBS e CBS): unificação de PIS, COFINS, ICMS e ISS.
- Transparência: nota fiscal explicitará o valor do imposto.
Mas o potencial de combate à regressividade foi enfraquecido por três fatores:
- Alíquotas reduzidas para setores de serviços – forçam a alíquota padrão do IVA a ser mais alta, e beneficiam mais as famílias de alta renda em termos absolutos.
- Cashback tímido – devolução de tributos para famílias do CadÚnico, com alcance limitado e impacto redistributivo modesto.
- Imposto Seletivo (IS) – incide sobre produtos prejudiciais à saúde e ao meio ambiente, mas opera de forma regressiva, onerando proporcionalmente mais os pobres.
O paradoxo dos MEIs: mulheres negras pagam a conta da informalidade
A reforma exclui os Microempreendedores Individuais (MEIs) da não cumulatividade plena – eles não geram nem repassam créditos de IBS/CBS. Estudo do Sebrae (2023) mostra que mulheres negras são donas de negócios menores e mais vulneráveis, atuando sem empregados formais. A exclusão dos MEIs da cadeia de créditos agrava desigualdades de gênero e raça, pois são essas mulheres que suportam o custo da exclusão.
]
O modelo nórdico: impostos altos, mas com retorno visível
Dinamarca e Suécia têm carga tributária de 46,5% do PIB, mas oferecem:
- Universidade gratuita.
- Saúde universal eficiente.
- Auxílio-doença e seguro-desemprego com altas coberturas.
- Infraestrutura de primeiro mundo.
No Brasil, o cidadão paga carga próxima a 40% do PIB e recebe escolas precárias, filas nos hospitais e estradas esburacadas. O debate correto não é sobre o tamanho do Estado, mas sobre o retorno do investimento e a qualidade do gasto público.
A geografia da desigualdade: por que a reforma da renda é inevitável
O sistema tributário brasileiro não apenas falha em reduzir a desigualdade – ele a reforça ativamente. Tributa desproporcionalmente o trabalho em comparação com o capital, isenta lucros e dividendos, e oferece incentivos fiscais que beneficiam as classes mais altas.
Pesquisas do Centro de Pesquisa em Macroeconomia das Desigualdades (Made/USP) mostram que o Brasil está entre os dez países mais desiguais do mundo, com índice de Gini acima de 0,53. A tributação regressiva é um dos principais fatores que explicam a persistência dessa desigualdade.
A reforma da tributação sobre a renda e o patrimônio – a segunda etapa da reforma – é, portanto, indispensável. Sem ela, as distorções permanecerão, e a simplificação do consumo será insuficiente para promover justiça fiscal.
O dilema brasileiro e a oportunidade histórica
Existe a ilusão de que basta aumentar impostos sobre os ricos para resolver o déficit fiscal. A realidade é mais complexa: o Brasil tem renda média baixa (cerca de US$ 10.000 per capita ao ano contra US$ 50.000 dos Estados Unidos, o que limita a base de arrecadação sobre a renda. A transição precisa ser gradual, com reformas que evitem evasão fiscal e fuga de capitais.
Mas manter a estrutura excessivamente baseada no consumo não é uma opção técnica – é uma escolha política que perpetua um modelo onde o pobre financia o luxo dos ricos.
A Lei Complementar nº 214/2025 é um primeiro passo, mas seu impacto redistributivo ainda é modesto – o índice de Gini deve cair em apenas 0,3%. A reforma avança menos do que prometeu, e sua progressividade dependerá de futuras regulamentações.
A lição final do Kwid e do Porsche
A imagem que viralizou não é sobre carros. É sobre produtividade, renda e, acima de tudo, sobre como cada país escolhe arrecadar seus recursos.
O trabalhador alemão não compra um Porsche porque a Alemanha é mágica. Ele compra porque a Alemanha construiu um sistema onde a alta produtividade gera salários robustos, e o sistema tributário progressivo garante que o consumo não seja penalizado.
A reforma tributária é a chance histórica de corrigir essa rota. Um sistema moderno não deve apenas arrecadar; deve estimular o crescimento, premiar a produtividade e distribuir a carga com justiça.
Porque a diferença entre um país onde 50 salários mínimos compram um carro popular e outro onde a mesma quantia compra um Porsche não está no motor do carro – mas no motor da economia.
E esse motor, no Brasil, ainda está atolado na lama de um século de impostos regressivos.
