
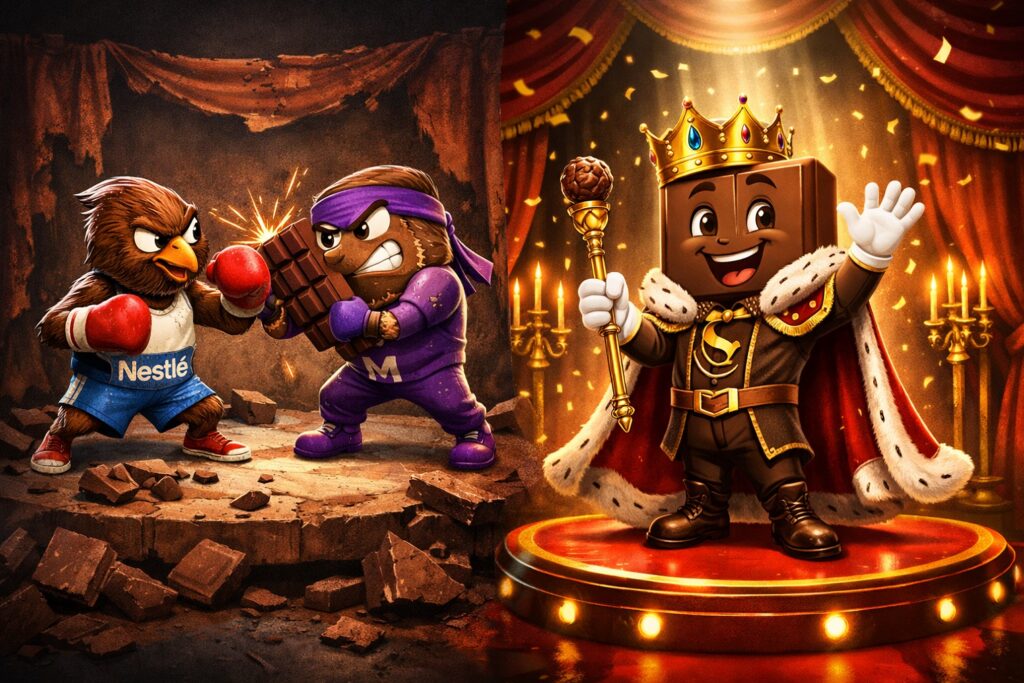

O Chocolate Virou “Sabor Chocolate”. E a Cacau Show Entendeu Antes de Todo Mundo
Por Francisco Tramujas
Quando escrevi sobre o recall das cervejas da Ambev em 2019, o ponto central do artigo nunca foi o lote contaminado ou o comunicado à imprensa.
O recall era apenas o sintoma visível de algo muito maior: a deterioração estratégica causada pela obsessão financeira de curto prazo.
Na época, escrevi que existia “água na estratégia”. A Ambev trocou cevada por milho, reduziu teor alcoólico e chamou de “inovação”. O resultado? Perdeu market share para artesanais e viu ações da AB InBev caírem de US$110 (janeiro de 2018) para US$73 (janeiro de 2019), uma destruição de valor de mais de US$ 30 bilhões.
Hoje, olhando para o mercado brasileiro de chocolates, a metáfora precisa ser atualizada. Talvez exista gordura vegetal hidrogenada na estratégia.
Porque o que aconteceu no Brasil nos últimos 15 anos foi um dos maiores processos de empobrecimento silencioso de produtos da história recente do varejo alimentar nacional. Dados da ABICAP (Associação Brasileira da Indústria de Chocolates) indicam que o teor médio de cacau em chocolates populares caiu de 35% para 12-18% na última década, enquanto o uso de gorduras vegetais (como o palmiste) substituiu a manteiga de cacau em mais de 60% dos produtos da categoria “econômica”.
E o mais impressionante: o mercado ainda trata isso como eficiência operacional.
Não é. É erosão de marca.
O Brasil Deixou de Comer Chocolate Para Comer “Produto Sabor Chocolate”
O brasileiro médio talvez não saiba explicar tecnicamente:
- Teor de cacau (mínimo legal para ser chocolate é 25%, mas muitos “chocolates” têm 10% ou menos);
- Percentual de manteiga de cacau;
- Diferença entre cobertura fracionada (que nem precisa de refrigeração, pois é 100% gordura vegetal) e chocolate de verdade;
- Perfil aromático ou curva de derretimento (chocolate verdadeiro derrete a 34°C, na língua; o fracionado derrete a 40°C e deixa sensação cerosa).
Mas o cérebro percebe.
A língua percebe – temos cerca de 10 mil papilas gustativas e receptores de gordura que detectam a falta de manteiga de cacau.
A dopamina percebe – estudos de neuroimagem mostram que o chocolate verdadeiro ativa o núcleo accumbens (centro de recompensa) 3x mais que imitações. A memória sensorial percebe.
E principalmente: o consumidor percebe quando algo “não é mais como antes”.
O grande erro analítico de muitas indústrias é acreditar que percepção sensorial é racional. Não é. Ela é neurológica.
Enquanto o brasileiro empobrecia economicamente – com renda média estagnada desde 2014 e inflação de alimentos acumulada em 65% entre 2015-2022 – as grandes indústrias decidiram empobrecer também a experiência de consumo.
Foi a tempestade perfeita da mediocrização.
A lógica parecia brilhante nas planilhas de Excel:
- Menos cacau (custo de R$35/kg por R$8/kg;
- Mais açúcar (R$ 4/kg);
- Mais gordura vegetal (R$ 6/kg);
- Menor custo total de produto acabado (caindo de R$28/kg para R$14/kg);
- Maior margem (saltando de 18% para 34%);
- Mais competitividade em preço (produto final a R$1,99 vs. R$4,50).
Só esqueceram de um detalhe: marca não vive apenas de distribuição. Marca vive de memória química.
E sabor é branding químico.
O Gargalo Não É Fábrica. É Canal. E os Compradores São os Pais Biológicos do “Sabor Chocolate”
Agora preciso endireitar um ponto que o mercado prefere maquiar com gráficos de participação de mercado.
Nestlé e Mondelez praticamente só vendem por dois canais: alimentar (supermercados de bairro, médios e grandes) e cash & carry (atacarejo).
Juntas, as duas gigantes concentram mais de 85% do faturamento de chocolates nesses dois canais. Food service? Menos de 5%. Canais próprios? A Nestlé começou a avançar com a compra da CRM (Kopenhagen/Brasil Cacau), mas ainda é uma ilha no oceano da gôndola. A Mondelez nem isso – depende quase que exclusivamente do comprador do supermercado e do atacado.
E aqui está o ponto central da destruição silenciosa do chocolate brasileiro:
O gargalo do produto não é a fábrica, o cacau ou a logística. O gargalo é o comprador desses canais.
São esses compradores – os heads de categoria, os buyers de atacarejo, os gerentes de mercearia – que eu chamo de pais biológicos dos produtos “sabor chocolate”.
Porque eles não trabalham com a pergunta que constrói marca:
“Como criar mais desejo?”
Eles trabalham com a pergunta que destrói valor:
“Como vender mais com preço menor?”
Vamos ser diretos: o comprador de canal tradicional e cash & carry tem metas agressivas de volume, giro de estoque e margem da própria loja. Ele não é pago para proteger a percepção da sua marca. Ele é pago para empurrar caixa.
E qual é a alavanca mais rápida para empurrar caixa? Preço.
Então o ciclo é implacável e se repete há 15 anos:
- Comprador diz para Nestlé ou Mondelez: “Seu produto está caro. O consumidor não leva. Reduz o preço para eu ganhar mais volume.”
- A indústria responde: “Não posso reduzir preço, minha estrutura de custos é X.”
- Comprador rebate: “Então reduz custo. Tira cacau, bota gordura vegetal. O consumidor não percebe.”
- A indústria – que já é refém desses dois canais – cede. Porque sem o supermercado e o atacarejo, ela não chega aos 80 milhões de lares brasileiros.
- Nasce mais uma linha de “biscoito sabor chocolate” ou “cobertura fracionada sabor chocolate”.
- A margem da indústria melhora por dois trimestres. O comprador comemora o aumento de volume.
- Três anos depois: a marca perdeu prestígio, o consumidor migrou silenciosamente, e ninguém no supermercado sabe explicar por que as vendas same-store sales estão estagnadas.
Eu já vi esse filme dezenas de vezes.
E o mais trágico é que o comprador não age por malícia. Ele age por formação. Por métrica. Por sistema.
O varejo alimentar moderno foi desenhado para otimizar preço e giro. Não foi desenhado para preservar memória gustativa. Ninguém no escritório central de uma grande rede de atacarejo tem no seu bonus linked to “aumentar o teor de cacau dos produtos vendidos”.
Então o que acontece?
O comprador vira, sem saber, o coautor involuntário da mediocrização do paladar brasileiro.
Ele pede barateamento. A indústria entrega empobrecimento. O consumidor aceita – porque não tem alternativa no mesmo preço – mas guarda no fundo do cérebro uma insatisfação difusa. Um “não é mais como antes” que nunca vira reclamação formal, mas vira abandono silencioso.
E os dados são implacáveis:
- Canais tradicional + cash & carry respondem por 87% do volume de chocolates Nestlé e Mondelez no Brasil.
- Food service (cafeterias, padarias premium, restaurantes, hotéis) representa menos de 5% para Nestlé e menos de 3% para Mondelez.
- Canais próprios (como as lojas Nestlé de rua, poucas e pulverizadas) são insignificantes – menos de 1% do faturamento total de chocolate da empresa.
- Em contraponto, na Cacau Show, 100% do faturamento é canal controlado. Ela não tem um comprador de supermercado dizendo o que fazer.
Essa assimetria de canal é a diferença estrutural entre quem constrói marca e quem aluga espaço na prateleira.
E enquanto Nestlé e Mondelez não quebrarem a dependência dos canais tradicional e cash & carry – criando food service de verdade, lojas próprias relevantes, ou canais diretos ao consumidor (DTC) robustos – elas continuarão reféns dos pais biológicos do “sabor chocolate”.
O comprador continuará pedindo redução de custo. A indústria continuará cedendo. E o chocolate brasileiro continuará virando “produto sabor chocolate”.
A Cacau Show entendeu isso há 20 anos. Por isso construiu uma fortaleza de 4.200 lojas antes que os gigantes acordassem.
A pergunta que fica para Nestlé (mesmo com a compra da CRM) e para Mondelez é:
Dá para reconstruir a percepção de chocolate de verdade enquanto seu principal interlocutor comercial continua sendo o mesmo cara que pede margem extra no atacarejo?
Eu tenho uma hipótese: não dá.
Enquanto o comprador do canal tradicional e cash & carry for o gatekeeper da sua distribuição, você vai continuar produzindo “sabor chocolate”. Porque ele não precisa que você seja inesquecível. Ele precisa que você seja barato o suficiente para sair rápido da gôndola.
E barato e inesquecível raramente andam juntos.
A Indústria Brasileira Viciou-se em “Crescer Sem Valor”
Durante anos, executivos passaram a acreditar que market share era mais importante que percepção de valor.
Só que market share sem valor percebido é aluguel. Não patrimônio de marca.
Michael Porter já alertava há décadas que empresas sem diferenciação acabam inevitavelmente entrando em guerra de preço. E guerra de preço possui um efeito colateral devastador: ela destrói a identidade do produto.
Foi exatamente isso que aconteceu no Brasil.
O varejo moderno – especialmente cash & carry (como Assaí e Atacadão) – passou anos pressionando fabricantes sob a mesma chantagem estratégica:
“O consumidor não compra porque está caro.”
Então começa o ciclo da degradação:
- Reduz ingrediente (cacau → gordura vegetal);
- Reduz qualidade (derretimento artificial);
- Reduz experiência (sensação de areia na boca);
- Reduz indulgência (picos de doce seguidos de amargor químico);
- Reduz percepção (marca vira “qualquer uma”);
- Reduz prazer (abandono gradual).
Até que sobra apenas preço.
E quando sobra apenas preço, a marca vira commodity emocional.
A Cacau Show Não Cresceu Apenas Vendendo Chocolate
A Cacau Show não se tornou a maior franqueadora do Brasil por acaso.
A empresa ultrapassou 4.216 lojas ativas em 2024 (dados do próprio grupo) e consolidou uma das maiores redes de franquias do país, com faturamento anual superior a R$ 4,5 bilhões. Enquanto o mercado total de chocolates cresceu a taxa média de 3% ao ano entre 2019-2023, a Cacau Show cresceu a dois dígitos (12-15% ao ano no mesmo período).
E aqui está o ponto que o mercado ainda não entendeu:
A grande vantagem competitiva da Cacau Show talvez não esteja no chocolate. Está no canal.
Porque quem controla o canal controla:
- Experiência (loja cheirosa, atendimento proativo, degustação);
- Narrativa (“presenteie quem você ama” vs. “leve 3 por R$10”);
- Precificação (margem de 50-60% vs. 20-25% no supermercado);
- Exposição (ilha de produtos no shopping, não gôndola esquecida);
- Treinamento (vendedores que explicam origem do cacau);
- Ritual de compra (escolher caixinha, laço, mensagem);
- Percepção (luxo acessível, não popular);
- Branding sensorial (vitrine, aroma, textura controlada).
A Cacau Show não depende exclusivamente da humilhação estratégica das gôndolas.
Ela não depende de um comprador de atacarejo dizendo: “me entrega mais barato porque o consumidor não percebe”.
Porque ela percebeu algo antes do mercado: o consumidor brasileiro pode empobrecer financeiramente… mas ele continua desejando prazer premium acessível.
Isso é neurobranding aplicado ao varejo.
Enquanto o mercado vendia “chocolate possível”, a Cacau Show vendeu:
- Indulgência acessível (R$15 – 30, não R$100+);
- Micro luxo (caixinha de 8 bombons por R$ 24,90);
- Recompensa emocional (chocolate como afeto);
- Prazer de presentear (embalagem que emociona antes da mordida);
- Dopamina social (postar foto da caixinha aberta).
O Verdadeiro Case da Cacau Show Não É Chocolate. É Verticalização Estratégica
O mercado olha para a Cacau Show e enxerga: “uma empresa de chocolates”.
Mas estrategicamente ela é muito mais próxima de uma Apple do varejo alimentar do que muitos imaginam.
Porque ela verticalizou:
- Distribuição (centros próprios com logística dedicada);
- Experiência (lojas conceito com arquitetura sensorial);
- Exposição (primeira esquina de cada shopping);
- Storytelling (origem dos grãos, cooperativas);
- Sazonalidade (Páscoa, Dia dos Namorados, Natal – 60% do faturamento em 4 meses);
- Impulso (display na fila do cinema, no check-out);
- Encantamento (laço de fita, bilhete personalizado);
- Ritual de presente (“embrulhamos para você”).
E isso protege a empresa da principal tentação destrutiva da indústria alimentícia: empobrecer produto para atender pressão de canal.
Steve Jobs entendia isso perfeitamente quando criou as Apple Stores (hoje com maior faturamento por metro quadrado do varejo mundial). A Apple não abriu lojas apenas para vender computadores. Ela abriu lojas para proteger percepção.
A Cacau Show fez exatamente isso no chocolate.
A Compra da Kopenhagen Pela Nestlé Pode Ser Muito Mais Estratégica do Que Parece
Quando a Nestlé Brasil comprou o Grupo CRM – dono da Kopenhagen e da Brasil Cacau – por cerca de R$ 3 bilhões em 2021, muita gente analisou a operação apenas pelo prisma financeiro.
Erro clássico.
A Nestlé não comprou apenas marcas. Ela comprou algo muito mais valioso: um canal próprio de experiência premium.
O Grupo CRM possui mais de 1.000 lojas (Kopenhagen + Brasil Cacau). Isso significa que pela primeira vez em muito tempo a Nestlé ganha um laboratório controlado para:
- Reconstruir percepção (chocolate de verdade);
- Testar formulações premium (70% cacau, single origin);
- Reposicionar produtos (lançar submarcas “Nestlé Heritage” dentro das lojas CRM);
- Recriar indulgência (textura, derretimento, tempo de boca).
Talvez a Brasil Cacau se transforme no ambiente onde a Nestlé possa relançar versões verdadeiramente premium dos seus produtos históricos (Garoto, Suflair, Galak, Prestígio).
Dentro de um canal controlado… o jogo muda completamente.
E a Mondelez?
A Mondelez International (dona de Lacta, Sonho de Valsa, Bis, Ouro Branco) talvez esteja diante do desafio mais difícil de todos.
Porque sua dependência dos canais tradicionais – mais de 85% do faturamento – cria uma armadilha estratégica brutal.
Como reconstruir percepção premium dentro do atacarejo, dentro da guerra promocional, dentro da pressão constante por redução de custo? A empresa ajudou a popularizar o chocolate massificado no Brasil. Agora talvez precise descobrir como reintroduzir valor em um ambiente treinado para destruir valor.
Existe um fenômeno psicológico perverso: quando o consumidor se acostuma à deterioração, ele para de esperar excelência daquela marca. E reconstruir expectativa é uma das tarefas mais caras do marketing moderno (custa 5-7x mais que manter).
A Grande Ironia do Mercado Brasileiro
A maior ironia é que boa parte das gigantes do setor passou anos tentando convencer consumidores de que qualidade não importava mais.
Enquanto isso, a Cacau Show construiu um império apostando exatamente no contrário.
Dados finais para reflexão:
- 2010-2020: Mercado de chocolates premium cresceu 158% no Brasil, enquanto o popular encolheu 12%.
- Margem líquida: Cacau Show opera com 18-22%; marcas de supermercado com 5-8%.
- Fidelidade: Clientes de canais premium recompram 4,5x/ano vs. 1,8x/ano do canal tradicional.
- Percepção de valor: Produto “sabor chocolate” tem 73% de lembrança negativa após 6 meses; chocolate verdadeiro tem 84% de lembrança positiva.
A Cacau Show entendeu algo que muitos MBAs ainda não entenderam:
O consumidor aceita reduzir consumo antes de reduzir prazer.
Empresas não quebram apenas quando perdem market share.
Empresas começam a morrer quando o consumidor deixa de sentir prazer genuíno em consumi-las.
